В условиях стремительного развития цифровых технологий и увеличения объема обрабатываемых данных, вопросы стандартизации передачи информации в банковских кредитных учреждениях (БКИ) приобретают особую значимость. Федеральный закон № 218-ФЗ, направленный на регулирование обмена данными в финансовом секторе, устанавливает новые требования и нормы, которые обуславливают необходимость адаптации существующих процессов к обновленным стандартам.
Согласно изменениям, внесенных Федеральным законом от 31.07.2021 №3 02-ФЗ в Федеральный закон от 30.12.2004 № 218-ФЗ:
- лизингодатель по договору лизинга является источником формирования кредитной истории;
- лизингополучатель и поручитель, обеспечивающий обязательство по договору лизинга, являются субъектами кредитной истории.
Законодательное регулирование взаимодействий с бюро кредитных историй
Необходимо учитывать нормативные требования и процедуры формирования кредитной истории, включая обязанности кредитных организаций по предоставлению информации в бюро кредитных историй, условия заключения договоров об оказании информационных услуг и установленные сроки передачи данных в соответствии с Федеральным законом:
1. «Источники формирования кредитной истории представляют всю имеющуюся информацию, определенную статьей 4 настоящего Федерального закона, в бюро кредитных историй на основании заключенного договора об оказании информационных услуг.»
Пример. Банк, предоставляющий ипотечный кредит, заключает договор об оказании информационных услуг с Национальным бюро кредитных историй (НБКИ). В рамках этого договора банк передает НБКИ информацию о новом займе клиента, включая сумму кредита, срок погашения и график платежей. Эта информация добавляется в кредитную историю клиента, что позволяет другим финансовым учреждениям оценивать его кредитоспособность при рассмотрении будущих заявок на кредиты.
2. «Договор об оказании информационных услуг, заключаемый между источником формирования кредитной истории и бюро кредитных историй, является договором присоединения, условия которого определяет бюро кредитных историй.
- Порядок формирования сведений, предусмотренных статьей 4 настоящего Федерального закона, устанавливается Банком России.
- Источники формирования кредитной истории - кредитные организации, микрофинансовые организации, кредитные кооперативы, лизинговые компании и операторы инвестиционных платформ обязаны представлять всю имеющуюся информацию, определенную статьей 4 настоящего Федерального закона, в отношении заемщиков, поручителей, принципалов и лизингополучателей хотя бы в одно бюро кредитных историй, включенное в государственный реестр бюро кредитных историй, без получения согласия на ее представление, за исключением случаев, в которых Правительством Российской Федерации установлены ограничения на передачу информации в соответствии с частью 7 настоящей статьи, а также лиц, в отношении которых Правительством Российской Федерации установлены указанные ограничения.
Информация о заемщике, поручителе и принципале, подлежащая передаче в бюро кредитных историй, должна быть зафиксирована в соответствующих договорах (договор займа/кредита, поручительства, независимой гарантии и др.). Источники формирования кредитной истории обязаны передавать эту информацию в бюро кредитных историй в установленные сроки - не позднее окончания второго рабочего дня, следующего за днем совершения соответствующего действия или наступления события. Исключение составляют источники, указанные в части 5.1 Федерального закона, для которых могут быть установлены иные сроки.
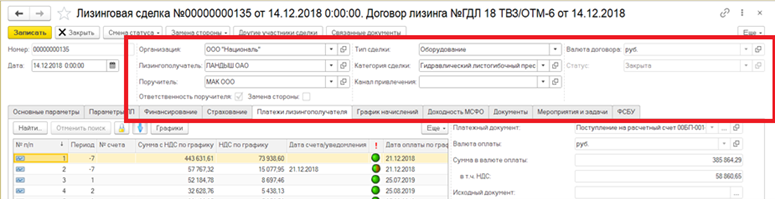
Новые правила передачи сведений в БКИ
В марте 2023 было зарегистрировано Указание Банка России от 24.10.2022 № 6300-У, которое внесло существенные изменения в Положение. Основные изменения, имеющие отношение к передаче информации в БКИ по лизинговым сделкам:
1. «Установлено, что в случае, если источник принимает платежи субъекта, осуществляет передачу финансирования субъекту по одному обязательству несколько раз в один день, источник вправе сформировать показатели по такой кредитной информации в одну группу блоков;
Внесены изменения и добавлены разъяснения о порядке формирования показателей КИ в случае передачи/получения прав кредитора в результате уступки прав требования:
- если права требования по обязательству перешли к новому кредитору полностью, то новый кредитор должен отражать в КИ сведения о таком обязательстве согласно договору лизинга;
- если права требования по обязательству перешли к новому кредитору частично, то новый кредитор должен присвоить новой сделке УИД, а по показателю «Сумма обязательства» указать сумму обязательства, право требования по которому он получил согласно условиям договора уступки права (требования).»
Права могут перейти к новому кредитору частично в случае, если должник обязался выполнить несколько отдельных обязательств перед кредитором, и кредитор решает уступить лишь часть этих обязательств другому лицу. Такой перенос может быть осуществлен по соглашению сторон или в соответствии с законом, при условии, что уступка не нарушает интересы должника и остальных кредиторов.
Пример. Предположим, Иван задолжал Екатерине сумму в размере 100 000 рублей по договору займа. Однако Иван также обязался предоставить Екатерине ежемесячную консультацию на протяжении года, что является отдельным обязательством по тому же договору. Мария решает уступить право на получение 50 000 рублей новому кредитору, Ольге, сохраняя за собой право требовать выполнение консультационных услуг. В этом случае Ольга становится новым кредитором по части денежного обязательства, а остальные права Марии по договору остаются неизменными.
- «..для случая частичного перехода прав добавлены новые показатели: «Признак частичной передачи прав кредитора другому лицу», «Признак возникновения обязательства в результате получения части прав кредитора от другого лица» и «УИд сделки, по которой права кредитора частично переданы другому лицу.»»
3. Номер адреса в ФИАС заменен на Номер адреса в ГАР3.
4. Добавлены показатели:
- УИд сделки, в результате которой возникло обеспечиваемое обязательство.
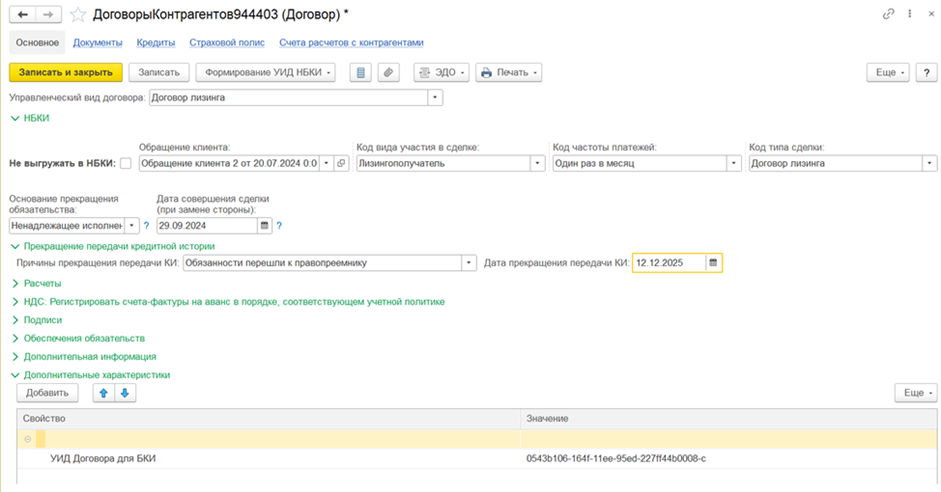
5. Изменен состав блока со сведениями о неденежном обязательстве источника: исключен показатель «Объект предоставления» и добавлен показатель «Идентификационный код предоставляемого имущества»;
6. Изменен состав блока со сведениями о залоге: исключен показатель «Признак иного обременения залога», добавлены показатели «Вид стоимости предмета залога», «Сумма обязательств по всем договорам, исполнение которых обеспечено предметом залога», «Количество договоров, исполнение обязательств по которым обеспечено предметом залога».
7. В блок сведений о страховании предмета залога добавлен показатель «Идентификационный код предмета залога» для связи с блоком сведений о залоге.
8. Добавлен показатель «Сумма обязательства, учтенная на внебалансовых счетах».
9. Добавлены показатели с информацией о льготном государственном финансировании (субсидиях):
- Признак льготного финансирования с государственной поддержкой;
- Информация о программе государственной поддержки.
10. Блок сведений об обращении субъекта к источнику с предложением совершить сделку дополнен показателями:
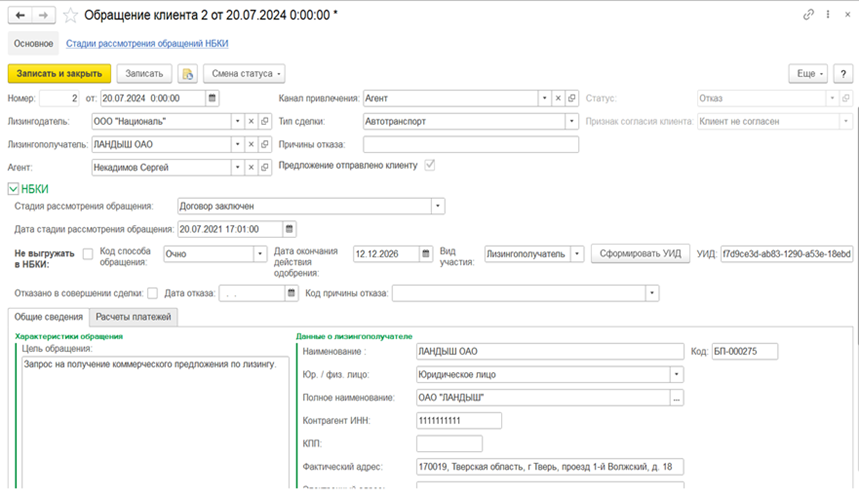
11. Добавлено событие 2.2.1 «Субъект стал принципалом по гарантии или поручителем по сделке».